
夫婦2人で迎える老後には、1人暮らしにはない資金形成のメリットがある。しかし、「2人いれば大丈夫」と楽観視していると、予期せぬリスクで立ち行かなくなることも。働き方、年金、投資の視点から夫婦で今すぐ取り組める老後準備のステップを紹介。
老後資金づくりの大きな3つの柱
老後の資金づくりは誰にとっても避けては通れない課題だが、「なんとなく不安だけど、何から手をつければいいかわからない」という人も少なくないのではないだろうか。
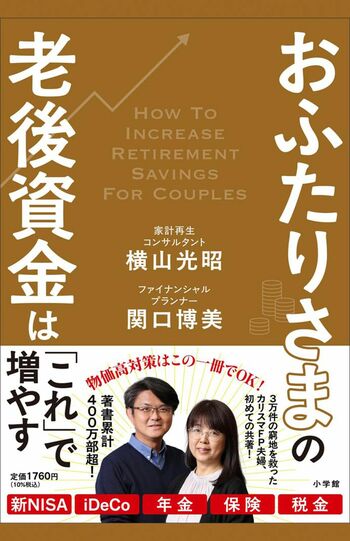
そんななか、「夫婦2人など、“おふたりさま”で老後資金に向き合うことが、不安解消の第一歩になります」と話すのは、ファイナンシャルプランナーの関口博美さんだ。当然ながら、夫婦が共に働けば収入源は2つとなり、大きな強みになる。
「現役時代は夫婦それぞれが働くことで、トータルの収入を増やすことができるのが強みになりますが、老後も基本的には2人分の年金を受給できます。だからといって、住居費や食費などの生活費は2倍になるわけではありません」(関口さん、以下同)
1人で暮らすより2人暮らしのほうが、生活コストの効率がよくなるのも大きなメリットのようだ。ただし、これは、「お金について、夫婦で共有できていることが前提」だという。
「最近多いのは夫婦別財布で、一定の生活費は共有しつつ、あとはそれぞれ自由にお金を使っているケースです。自分が管理していないお金については、ほとんど把握できていない。それでは、家計を共有しているとはいえません」
相手が老後資金を準備していると思っていたら、実は貯金していなかった!? そんな事態にならないためにも、まずは互いの収入や貯蓄、支出を把握し、老後について話し合うことが大事だ。
関口さんが挙げる、老後資金づくりの大きな柱は、
・支出を減らす
・収入を確保する
・資産運用する
の3つである。ここでポイントとなるのは、支出を減らすだけでも収入を増やすだけでもなく、両方を組み合わせること。
「例えば月5万円の貯蓄を目指すのであれば、3万円の収入を増やし、2万円の支出を減らして賄うようにします」
節約だけで毎月5万円を削ろうとすると、生活への負担が大きくなり、長続きしづらい。逆に、収入が増えても、その分を使ってしまえば、貯蓄にはつながらない。収入と支出の両方から少しずつ改善することで、無理なく続けやすくなるという。
収入を増やす方法についても検討を
「支出を減らす際には、固定費から見直すことをおすすめしています。保険料やスマホ代、サブスクなどの固定費は、一度見直せばそのあとも継続的に支出を抑えられるので、非常に効果的です」
一方、食費や洋服代などの変動費は、あらかじめ予算を決めて管理することで、衝動買いなどが防ぎやすくなる。
「同時に、ご家庭の状況に合わせて、収入を増やす方法についても検討したいところ。パートや副業など、無理なくできる働き方を探すことが大切です」
こうして「貯蓄できる家計」に体制を整えることができたら、次のステップとなる資産運用を考えたい。
資産運用というと、「できるだけ大きく増やしたい」と考えがちだ。しかし、関口さんが重視するのは、短期間で利益を狙うことではない。手元の資産をできるだけ長く使えるようにすることだ。
「投資信託やインデックスファンドを使った長期・積み立て投資をすすめています。5年、10年と時間をかけてコツコツ積み立てながら運用することで、短期的な価格変動の影響を抑えていくやり方です」
「今さら、長期運用を始めても遅いのでは?」と考える人もいるかもしれないが、70代であっても、この先20年、30年も生きる可能性を考えれば、その意味は十分にあるという。
「大切なのは、無理のない範囲の金額で続けることです。将来のためにと、今の生活が苦しくなるほどの金額を投資に回すのは本末転倒。バランスが第一となります」
また、生活費の7.5か月分を目安に、必要なときにすぐに用意できる状態で貯金しておきたい。
「すべてのお金を投資に回してしまうと、急な出費に対応できません。現金が必要になったときに相場が下落していれば、損失を抱えたまま売らなければならない可能性もあります」
おふたりさまならではのメリットを生かせるのが、夫婦それぞれの年金の受け取り方の工夫だ。
年金は受給開始を繰り下げることで、受け取る金額を増やすことができる。繰り下げは75歳まで可能で、1か月繰り下げるごとに0.7%増額される仕組みになっている。
「夫婦同時に年金を受け取り始める必要はありません。例えば、余裕のあるうちは、妻の年金受給は繰り下げて、その分、将来の受給額を増やすといった方法も可能です」
老後資金は、「いくら貯めれば終わり」というものではない。2人でできることを工夫し、手元のお金をできるだけ長く使えるようにしていくことが肝心だ。
「おふたりさまの強みを生かすためにも、まずは2人でお金について話し合うことから始めてもらえればと思います」
ふたりさまならNISAの非課税枠も2人分!
NISAは投資信託や株式などの運用で得た利益が非課税になる制度。1人あたり1800万円の非課税保有限度額があり、夫婦それぞれが利用すれば、2人で最大3600万円の非課税保有限度額を活用できる。「夫婦なら、NISAの非課税枠も2人分使えます。積み立て投資をする場合は、こうした制度を活用するのも一つの方法です」と関口さん。
2人で確認! おふたりさまの老後のお金チェック
□それぞれの収入・貯蓄額を共有する
夫婦別財布でも、収入・支出・貯蓄額は共有しておきたい。「相手も貯めているはず」という思い込みは危険。
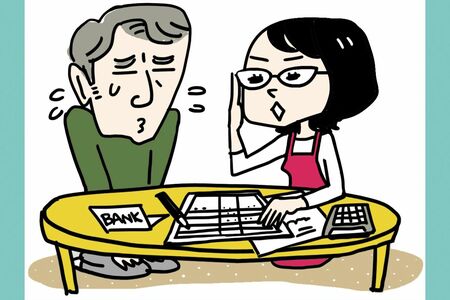
□生活費がいくらかかっているかを把握する
家計を見直すだけでなく、老後にどのくらいのお金が必要になるかを考える出発点になる。
□保険・通信費・サブスクなど、見直せる固定費がないか確認する
継続して支出を抑えられ、支出削減に効果的。
□変動費は、予算を決めて管理する
食費は週単位、洋服代は年間など、項目ごとに予算を決めると管理しやすい。2人それぞれの小遣いを決めておくのも一つの方法。
□収入を増やせる方法がないかを考えてみる
パートや副業など、今の生活に無理なく取り入れられる働き方などを考える。
□老後も働くか、どのくらい働くかを話し合う
元気なうちは働いて収入を確保することが、老後資金づくりの基本。いつまで、どのくらい働くかを話し合っておく。
□それぞれの年金額と受給開始時期を確認し、繰り下げ受給も検討する
余裕があるうちは一方の年金を繰り下げ、将来の受給額を増やす方法もある。
□生活防衛資金を確保したうえで、長期的に資産運用をする
生活費7.5か月分を貯金などで確保。当面使わない余裕資金を長期・積み立てで運用する。
取材・文/田島えり子
関口博美さん ファイナンシャルプランナー、DCアドバイザー。家計再生コンサルタントの夫・横山光昭氏の運営するマイエフピーにて、多くの家庭の家計相談・改善のサポートを行う。夫婦2人で、テレビ・雑誌などのメディアで幅広く活躍中。