

税制上のメリットが大きく、働きながら将来のお金を準備したい人にとって有効な制度「iDeCo(イデコ)」。この12月の制度改正で加入年齢や掛け金限度額が引き上げられ、老後の資金づくりはさらに有利になる。これから始めるべき理由や注意点をファイナンシャルプランナーが解説。
iDeCo大きな変更ポイントは2つ
資産形成の話になると、まず“NISA(少額投資非課税制度)”を思い浮かべる人は多いだろう。一方、“iDeCo(個人型確定拠出年金)”となると、「名前は聞いたことがあるけれど、よくわからない」「NISAと何が違うの?」という人も少なくない。
iDeCoとは、老後の資金づくりを目的とした私的年金制度。国民年金、厚生年金とは別に、自分で掛け金を出し、投資信託などの商品を運用する。
NISAと同じように、運用による利益が非課税になるだけでなく、掛け金が所得控除の対象になる、受け取り時も一定の控除が受けられるなど、老後資金を準備するための税制上のメリットが用意されている。
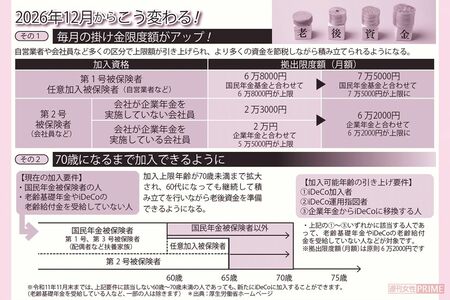
そんなiDeCoが、2026年12月から大きく変わる。主な変更ポイントは2つ。1つ目は、加入可能年齢の引き上げ。一定の条件を満たせば、70歳になるまでiDeCoに加入できるようになる。
2つ目は、掛け金の拠出限度額の引き上げだ。会社員や公務員、自営業者など、働き方に応じて決められている掛け金の上限枠がそれぞれ広がる。
「50代、60代の女性から『iDeCoをやったほうがいいですか?』と聞かれることは多いですね。今回の改正で、60歳を過ぎてもiDeCoを続けられる人が増えます。まだ働く予定がある人にとっては、老後資金を準備する期間を延ばせるのはメリットでしょう」
そう話すのは、ファイナンシャルプランナーの深田晶恵さん。今回の改正で、「より長く」「より多く」の老後資金を積み立てられる可能性が広がると強調する。
iDeCoの大きなメリットは税制優遇だが、パートなどで働いている場合、必ずしも掛け金の所得控除が受けられて、所得税が安くなるわけではない。
「『年収の壁』をめぐる税制の見直しで、今年と来年は基礎控除と給与所得控除が拡大され、給与収入が年178万円以下の場合、所得税がかかりません。そのためパートなどで働いている人の多くは、所得税のかからない収入に収まっている可能性があります」(深田さん、以下同)
所得税を納めていなければ、iDeCoを始めても所得税の節税メリットは受けられない。
「ただし、この税制の見直しは、主に所得税についてのもので、住民税については関係ありません。ですから、所得税がかからない人でも、給与収入が110万円を超えて、住民税を納めているケースも。そういう人は、iDeCoの掛け金を所得控除することで、住民税の負担を軽くできる可能性があります」
余剰資金で始めることが大切
例えば、毎月3万円をiDeCoに拠出すると、年間の掛け金は36万円。住民税の節税で適用される税率は10%なので、年間3万6000円の節税効果が得られる。
所得税の節税効果が期待できない人でも、住民税についてはiDeCoの所得控除の恩恵を受けられる可能性があることは知っておきたい。
一方、iDeCoには注意したいデメリットもある。その1つが、原則として60歳まで積み立てたお金を引き出せないことだ。
「iDeCoは将来の老後資金をつくるための制度であり、NISAのようにいつでも自由に使えるお金を貯めるものではありません。今後数年のうちに使う予定があるお金ではなく、老後のためのお金であることを理解し、余剰資金で始めることが大切です」
また、NISAに比べると仕組みが複雑になっている。
「NISAは、基本的には口座内で運用して得た利益が非課税になるというシンプルな制度です。一方、iDeCoは加入条件や掛け金の上限、受け取り時の税金、手数料など、確認しておきたいルールがいくつかあります」
商品選びも悩ましい。信託報酬の運用期間が短い場合は、どうしたらいいのだろうか。
「iDeCoの運用商品には、預金、保険、投資信託などがありますが、やはり少しでも増やすなら投資信託。長期運用を前提とした制度では、信託報酬の低いインデックスファンドを選ぶといいでしょう。元本割れが怖いなら、元本割れする前に運用商品をかえるという手もあります」
iDeCoでは、運用途中で保有している投資信託を売却し、そのお金で別の商品を買い直すことが可能だ(スイッチング)。iDeCo口座内で行うのであれば、非課税になる。
仕組みが複雑でも、利用する意義は大きい、と深田さんは続ける。
「夫が定年を迎えるので、自分が外で働くという女性も多いでしょう。70歳になったときに、それまで働いて積み立ててきたiDeCoを、自分へのご褒美として使ってもいいし、老後のために残してもいい。長生きして、ひとりになったときも頼りになります。iDeCoで自分名義の老後資金を準備するのはおすすめですよ」
深田さん自身も45歳でiDeCoを始め、現在まで14~15年にわたって積み立てを続けている。
「何よりお金が確実に貯まるのは積み立てです。私自身、iDeCoを長く続けてきたことで、老後資金が積み上がってきたと実感しています」
制度改正をきっかけに、自分はいつまで働くのか、老後にいくら必要なのか、そのためにiDeCoをどう使うのか、この機会に、自身の理想の未来に向けたマネープランを一度じっくりと考えてみては。
iDeCoの3つの節税メリット
掛けるとき
全額が所得控除(小規模企業共済等掛金控除)の対象となり、所得税と住民税を軽減できる。
受け取るとき
一時金なら退職所得控除、年金なら公的年金等控除により税負担を抑えられる。
運用しているとき
通常20.315%かかる運用益への課税が全額非課税で再投資される。
iDeCoの盲点
手数料が意外にかかる
加入時や毎月の口座管理、給付時などに一定の手数料が発生する。金融機関に支払う運営管理手数料(口座管理料)は無料のところを選びたい。
加入が遅くなると受け取りも後ろ倒しに
通算加入等期間が10年未満で60歳を迎えると、受け取り開始可能年齢が61歳から65歳に繰り下がる。早めに加入すれば、受給もスムーズ。
受け取り方で税金が変わる
一時金は「退職所得控除」、年金は「公的年金等控除」が適用される。受取金額や受取時期、ほかの退職金との兼ね合いで税額が大きく変わる。
取材・文/池田純子
深田晶恵さん ファイナンシャルプランナー(CFP)、生活設計塾クルー取締役。外資系電機メーカー勤務を経て、1996年にFPに転身。独立系FPの会社で個人向けコンサルティングを行うほか、メディアや講演活動を通じてマネー情報を発信している。著書多数。11月27日に『iDeCoをはじめようと思ったら知りたいことが全部のってる本』(主婦の友社)を出版予定。