

60歳で貯金がない人でも、老後を悲観するのはまだ早い! 大切なのはこれからのお金をどう「もらい」、どう「守り」、どう「増やす」かだ。年金、保険、資産運用の3つのお金で、100歳までの暮らしを守る方法を専門家が指南する。
貯金があってもなくても老後が不安になる理由
豊かな老後を送るために、避けて通れないお金の問題。資金が少ないほど不安が募るのは当然だが、潤沢なら安心なのかといえば、必ずしもそうとはいえないようだ。
「定年を目の前にして億単位の現金を持ち、マイホームのローンは完済しているにもかかわらず、リタイア後の生活を心配する方もいらっしゃいます。老後資金があってもなくても、みなさん不安をお持ちなのです」
こう語るのは、ファイナンシャルプランナーの横田健一さん。なぜこんなにも不安を感じてしまうのか。
「一番の要因は、老後にかかるお金が見通せていないこと。収入・支出の“見える化”ができていないからです。年金はいくら受け取れるのか、月の生活費はいくらかかるのか、住宅ローンはいつ終わるのか、病気や介護のときに必要な金額は……などなど。定年後の収支がわかっていないため、足りなかったらどうしようと不安に陥るのです」(横田さん、以下同)
リタイア後の収支を把握すれば、老後資金がどれくらい不足しているのかおのずと見えてくる。仮に現時点の蓄えが乏しかったとしても、足りない分を知れば計画的に備えていくことができる。
今からでも間に合う!豊かなセカンドライフ
“見える化”に次いで大切なのが、老後のお金に関するリスクの認識だ。
まず長生きのリスク。人生100年時代となり、女性の半数は90歳を迎え、4人に1人は95歳を迎えるとされる(令和6年、厚生労働省)。したがってマネー計画は、90~95歳まで生きることが前提だ。
「今後はインフレのリスクも念頭に置かなければなりません。物価上昇が続く中、貯金を取り崩すだけでは家計を苦しめます。それを避けるには、お金を増やす行動が必要です」
こうしたさまざまな老後のリスクを支えるのが「年金」「保険」「資産運用」の3つのお金。それぞれ有効に活用すれば、老後の不安はずいぶんと解消される。
「お金を上手に回し、増やしながら有意義に使う。定年後からでも間に合います。セカンドライフを楽しむため、3つのお金を賢くつくり上げていきましょう」
【その1】繰下げ受給がおトクとは限らない!「もらうお金」
長い老後生活で収入の柱となる公的年金。基本は65歳からの受給だが、60~64歳で受給を開始する「繰上げ受給」と、66歳~75歳まで遅らせる「繰下げ受給」も選択できる。
「繰上げ受給は年金額がひと月あたり0・4%減るため、60歳まで早めると24%減額されます。繰下げ受給の場合はひと月あたり0・7%増え、75歳まで遅らせると84%増額に。一見、繰下げのほうがおトクのようですが、そうとも言い切れません」
と横田さん。理由のひとつは、年金から税金や社会保険料が引かれることにある。繰下げ受給で年金の額面が増えると、その負担も増えてしまうからだ。
「例えば、年金額面173万円の人が、繰り下げ受給により240万円になった場合、税や社会保険料の負担は約14万8000円から約33万7000円と約19万円もアップします。手取りの増え方は額面ほどではないため、年金の増加を感じづらいかもしれません」
年金収入が多くなると医療や介護の費用にも影響し、公的な保障の自己負担割合がアップする可能性もある。
そもそも繰下げ受給は、年金開始まで生活を賄えることが大前提だ。一方で、繰上げ受給にはメリットもある。
「元気なうちに旅行などを楽しみたい人、年金を賢く運用したい人にとっては繰上げ受給は有利です。ただし、もし予想外に長生きした場合、毎年の受給額が少ないと困るという問題は確かにあります。未来のことは、自己責任で対応するしかありません」
もらえるはずの上乗せ年金が0円に?
繰上げ、繰下げは遺族年金の額には影響しないので安心だが、加給年金については注意が必要だ。
加給年金とは、厚生年金に20年以上加入した人を対象とする年金上乗せ制度。65歳で年金受給を開始するとき、扶養する年下の配偶者や子どもがいた場合に厚生年金に加算される。年金版の家族手当ともいうべき制度で、配偶者が65歳になるまで年間約42万円が上乗せされる。
「厚生年金加入者の本人が繰上げ受給しても、加給年金の支給開始は65歳で変わりません。ただし繰下げ受給を選んだ場合、配偶者の年齢が65歳になってしまうと加給年金を1円も受け取れなくなります」
この場合、厚生年金は65歳から受給し、基礎年金は繰下げという選択もできる。また、最近では定年後に嘱託社員として働き続けるケースも増えている。
老齢厚生年金を受給しつつ厚生年金に加入して働いた場合は、年金と給与の合計額が65万円を超えると年金が減額されるため注意が必要。このように個々の状況により、年金受給のベストタイミングは大きく異なるのだ。
「両者のメリット、デメリットをじっくりと比較して、自分にとって最適な受給方法を見極めましょう」
【その2】老後の保険はシンプルに「守るお金」
病気やケガなどのリスクが高まる高齢期は、保険も手厚く!と思いがち。しかし、現実はその逆と横田さんは指摘する。
「日本では公的な保障が充実しており、医療費や介護費の自己負担額が低く抑えられる仕組みになっています。シニアにとって、民間保険の必要性はほとんどないと考えてよいでしょう」
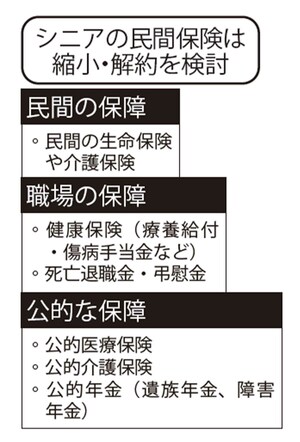
日本では医療や介護にかかる費用の7~9割が保険から支払われ、所得に応じた自己負担額は1~3割で済む。加えて、自己負担額には所得に応じた限度額が設けられ、その金額を超えた医療や介護の費用は払い戻しされる。
「医療費でいえば、令和5年の厚生労働省のデータをもとにした場合、年間の自己負担額は70代で7万円台、80代で8万円台、90代で約9万円というレベル。平均8万円として月7000円弱と必ずしも重い負担ではないため、過剰な備えは必要ないといえます」
これは生命保険も同じ。被保険者が亡くなって経済的に困る人がいなければ、高額な死亡保障は不要。今年の8月から高額療養費制度は段階的に改正されているが、長期療養への配慮は続くため、シニアは過度に心配することはない。
「民間の保険を見直し、浮いた分を貯蓄に回しましょう。月3000円なら10年で36万円貯まります」
【その3】初心者は“オルカン”一択「増やすお金」
円安が続くなか、インフレに負けずにお金を増やすには「投資は不可欠」と横田さん。しかし、自分で投資銘柄を選び、購入のタイミングを見極めるのは至難の業。そこでおすすめなのが投資信託(ファンド)だ。
「初心者はあれこれ迷わず、世界株の代表的な指数『MSCI オールカントリー・ワールド・インデックス』に連動する投資信託に絞りましょう」
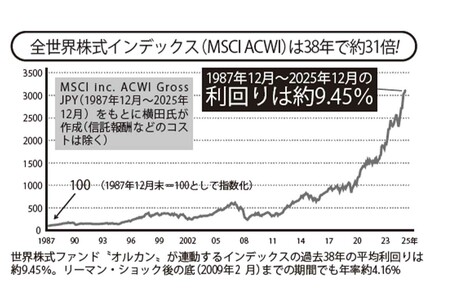
世界株ファンドは世界47か国の約2460の銘柄へ幅広く分散投資されており、アップル、マイクロソフト、アマゾンなど誰もが知る世界的企業の銘柄も組み込まれている。過去38年の実績では約9・45%と高い利回りだった。
世界株ファンドの中で代表的なものが「eMAXIS Slim全世界株式(通称:オルカン)」。このようなファンドに、定期預金のように毎月決まった額を積み立てるのがよい。
「積み立てでは『NISA』の活用を。1人最大1800万円まで非課税投資ができ、投資した商品の非課税期間は無期限です」
老後資金を積み上げつつ、増やしたお金は毎月取り崩しながら有意義に使おう。
「投資信託は運用している資産の一部を売却し、現金化することが可能です。残りを運用し続けると、再び増えることが期待できます」
そこで重要になるのが、資産の取り崩し方。横田さんは毎月一定額を取り崩していく定額売却を推奨する。
「世界株ファンドで1000万円を運用しながら、毎月一定額を取り崩すケースを検証しました。結果、毎月6万円を取り崩すと20年後の残高がマイナスになる確率は24%、毎月5万円だと9%、毎月4万円の場合は同確率0%で、さらに残高が221万円以上残りました。資産のマイナスを防ぐなら、毎月4万円以下の取り崩しがベストです」
もらう、守る、増やす、の3つのお金を味方につけて、人生100年時代を自分らしく楽しもう。
ファイナンシャルプランナー、株式会社ウェルスペント代表。野村證券を経て2018年に独立。「フツーの人にフツーの資産形成を!」をコンセプトに、個人の資産形成をサポートする。監修に『100歳まで人生詰まないお金の大正解』(宝島社)など。
取材・文/百瀬康司