

インフレでお金の価値が下がっている昨今、預貯金だけでは資産は実質減ってしまうことに。そんな今、考えたいのが投資だ。ポイントは、急がず焦らず長期的に「ほったらかし」で運用すること。自分の資産をしっかり把握して、お金を賢く育てよう。
物価高の世の中“預金だけ”では不安
50代は収入や貯蓄がピークを迎え、まとまった資金を動かしやすい世代。そういう点からも、人生後半の理想的な資産配分を考える時期といえる。
「インフレが続き、現金の価値が下がっているといわれる昨今ですが、いまだに『預金が安全』という考えが根強いと感じます。銀行の預金金利は上がってきていますが、預貯金だけで資産を増やそうとすると、物価上昇率を上回るような利率でなければなりません。結局、銀行に預金しておくだけでは、実質的に資産は目減りしてしまうのです」
そう教えてくれたのは、投資系インフルエンサーの投資うさぎさん。
「今後も物価上昇が続くことを考えると、銀行にお金を預けるだけでは、老後資金を守れません。今は投資で運用をして、増やすことを検討する、よいタイミングだと思います」(投資うさぎさん、以下同)
例えば、1000万円を現金として預金だけで持ち続ける(1)の場合と、年率7%の投資をした(3)の場合では、インフレ率を考慮しても年月がたつにつれて金額の差が大きくなると考えられる。
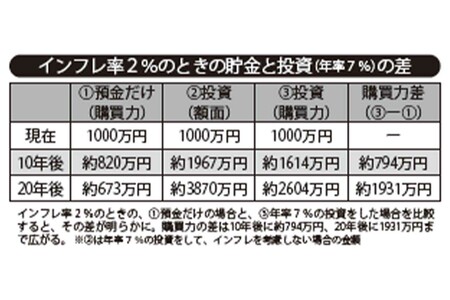
「このまま物価が上がり続けた場合、今、現金1000万円を持っていてもその価値は下がり、買えるものが少なくなってしまいます。つまり、自分の財産が減ってしまうということです」
1000万円の車を買うとき、現在は(1)も(3)も、同じ1000万円の車が買える。しかし、10年後になると、(1)では現在の価値でいうと約820万円の車しか買えない。そして20年後になると、現在の価値で約673万円の車しか買えなくなると予測される。
資産の目減りを避けるために、投資をすることで、預金のマイナス分をカバーしていかなければならないと、投資うさぎさんは話す。
「インフレで値段が上がった商品やサービスに対して、企業はその上がった分の利益を株主に分配します。投資をしていれば、その利益を配当金として得ることができます。そう考えると、投資を行うことが、現在のインフレによるマイナス部分を補填するチャンスになるのです」
50代からの投資は資産を把握し守りながら
「投資には、債券や金取引など、多数の種類があります。その中で、初めて投資を行う人が取り組みやすいのが、証券会社や銀行などで取り扱われている投資信託です。インターネットなどで口座開設をして、購入することができます」
今は、NISA(少額投資非課税制度)の口座で投資信託を購入する人が多いと思われるが、金融庁が発表した「NISA口座の利用状況調査(2025年12月末時点)」によると、50代の口座数が一番多くなっている。実に50代の総人口の3割が口座を保有しているという結果に。
投資信託は、専門家である運用会社が運用を行うので、個人が銘柄の選別をすることはない。複数の投資先に分けて運用することで、リスクを分散させている。
投資に回す資金は、毎月の食費や光熱費などの生活費、病気や失業など、万が一の事態に備える生活防衛資金などを除いた余剰金内で始めることが大事。
「自分の余剰金を把握していないと、投資にお金を使いすぎてしまうことがあります。投資は資産額全体に大きな影響を及ぼす可能性があるので、まずは自分の年間の収入と支出を把握し、自分がいくら投資に回せるのか知ることから始めましょう」
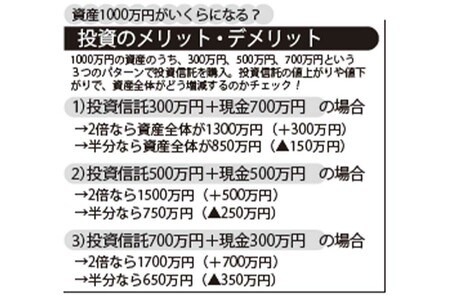
投資の額が大きくなるほど、利益も損失も大きくなる。パターン1は資産が1000万円ある人が300万円で投資信託を購入した場合。投資信託が値上がりして2倍の600万円になれば、資産全体は1300万円に増えるが、値下がりして150万円になると、資産全体も850万円に減ってしまう。同様に、パターン2は投資信託を500万円購入した場合、パターン3は700万円購入した場合の想定。
「投資をすると、投資額の2~3倍の利益が出ることもあれば、半分の金額に減る可能性もあります。最悪の場合の損失を想定して、自分が耐えられる減額をよく考えて、投資額を決めます」
投資信託同様、最近注目されている投資に、個人向け国債がある。これは国が売り出す債券で、証券会社、銀行、郵便局で口座を開いて購入するというもの。
個人向け国債には、固定金利で3年満期の「固定3」と5年満期の「固定5」、変動金利で10年満期の「変動10」という3種類があり、1万円から購入できる。
「個人向け国債は、預けたお金がマイナスになる元本割れの心配がなく、満期には元本が返金されます。半年ごとに利子を受け取れて、固定金利なら、資産形成の見通しを立てやすいですし、貯金よりもインフレによる資産の目減りを抑えることができます」
一気に増やすは禁物
もうひとつ、投資を行う際に気をつけたいのは、契約書や資料を見ても、運用する商品の仕組みが理解できないとき。一度立ち止まり、自分で調べてみることが必要だ。人にすすめられた商品だとしても、契約は自己責任となるため、少しでも疑問があれば、購入をやめる決断を。
また、いざ投資を始めると、高い利率を謳う新しい金融商品が出てくるたびにそちらが気になるもの。
「利率が高いからといって、安易に乗り換えを繰り返しても、資産を増やすことにはつながりません。長期間持ち続けて運用する『ほったらかし投資』がおすすめです」
また、最近はインターネットで投資に関する情報が多数発信されている。SNSの投資詐欺も後を絶たないため、怪しい情報と正しい情報を見極める力が必要だ。
「投資信託の平均利回りの目安は年率3%~10%程度。もし、インターネットの投資情報などで、『年利が10%を超える』『1年で2倍に増える』など、相場と異なる高い利率の商品を見かけたら、怪しいと考えるべきです」
このように投資は、銀行に預金するよりも高い利回りで運用できるというメリットがある一方で、多くのリスク、デメリットもあるということを覚えておいてほしい。
「私が投資を始めたのは、リーマン・ショックの直前。円をドルに替えた直後に急激な円高となり、外貨が何割も減ってしまいました。日本株も株価が半分以下に下落して、大きな損失を出してしまいました。投資=儲かるものと思っている人もいるようですが、こういうリスクがあることを理解した上で始めてください」
自分の資産の中で、預金と投資をバランスよく配分するのが、賢い資産形成の方法だといえる。
「今は人生100年時代といわれています。50代から投資を始めれば、15年以上の長期の運用を行うことも可能です。年金の不足分や医療、介護の費用が必要になる70代までに、資金確保のひとつの方法として、投資を考えてみてはいかがでしょうか」
投資のメリット・デメリット
1000万円の資産のうち、300万円、500万円、700万円という3つのパターンで投資信託を購入。投資信託の値上がりや値下がりで、資産全体がどう増減するのかチェック!
(1)投資信託300万円+現金700万円の場合
→2倍なら資産全体が1300万円(+300万円)
→半分なら資産全体が850万円(▲150万円)
(2)投資信託500万円+現金500万円の場合
→2倍なら1500万円(+500万円)
→半分なら750万円(▲250万円)
(3)投資信託700万円+現金300万円の場合
→2倍なら1700万円(+700万円)
→半分なら650万円(▲350万円)
取材・文/阿部美香
投資歴17年以上の投資系インフルエンサー。登録者数14万人超のYouTubeチャンネルで、節約、貯金、投資の知識をわかりやすく発信。著書に『給料だけでは、お金持ちになれないから 32歳会社員が資産1億円にする、ほったらかし王道投資』(KADOKAWA)。