夫婦2人で迎える老後には、1人暮らしにはない資金形成のメリットがある。しかし、「2人いれば大丈夫」と楽観視していると、予期せぬリスクで立ち行かなくなることも。働き方、年金、投資の視点から夫婦で今すぐ取り組める老後準備のステップを紹介。
老後資金づくりの大きな3つの柱
老後の資金づくりは誰にとっても避けては通れない課題だが、「なんとなく不安だけど、何から手をつければいいかわからない」という人も少なくないのではないだろうか。
そんななか、「夫婦2人など、“おふたりさま”で老後資金に向き合うことが、不安解消の第一歩になります」と話すのは、ファイナンシャルプランナーの関口博美さんだ。当然ながら、夫婦が共に働けば収入源は2つとなり、大きな強みになる。
「現役時代は夫婦それぞれが働くことで、トータルの収入を増やすことができるのが強みになりますが、老後も基本的には2人分の年金を受給できます。だからといって、住居費や食費などの生活費は2倍になるわけではありません」(関口さん、以下同)
1人で暮らすより2人暮らしのほうが、生活コストの効率がよくなるのも大きなメリットのようだ。ただし、これは、「お金について、夫婦で共有できていることが前提」だという。
「最近多いのは夫婦別財布で、一定の生活費は共有しつつ、あとはそれぞれ自由にお金を使っているケースです。自分が管理していないお金については、ほとんど把握できていない。それでは、家計を共有しているとはいえません」
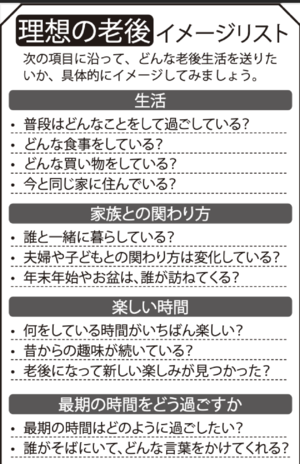
相手が老後資金を準備していると思っていたら、実は貯金していなかった!? そんな事態にならないためにも、まずは互いの収入や貯蓄、支出を把握し、老後について話し合うことが大事だ。
関口さんが挙げる、老後資金づくりの大きな柱は、
・支出を減らす
・収入を確保する
・資産運用する
の3つである。ここでポイントとなるのは、支出を減らすだけでも収入を増やすだけでもなく、両方を組み合わせること。
「例えば月5万円の貯蓄を目指すのであれば、3万円の収入を増やし、2万円の支出を減らして賄うようにします」