インフレでお金の価値が下がっている昨今、預貯金だけでは資産は実質減ってしまうことに。そんな今、考えたいのが投資だ。ポイントは、急がず焦らず長期的に「ほったらかし」で運用すること。自分の資産をしっかり把握して、お金を賢く育てよう。
物価高の世の中“預金だけ”では不安
50代は収入や貯蓄がピークを迎え、まとまった資金を動かしやすい世代。そういう点からも、人生後半の理想的な資産配分を考える時期といえる。
「インフレが続き、現金の価値が下がっているといわれる昨今ですが、いまだに『預金が安全』という考えが根強いと感じます。銀行の預金金利は上がってきていますが、預貯金だけで資産を増やそうとすると、物価上昇率を上回るような利率でなければなりません。結局、銀行に預金しておくだけでは、実質的に資産は目減りしてしまうのです」
そう教えてくれたのは、投資系インフルエンサーの投資うさぎさん。
「今後も物価上昇が続くことを考えると、銀行にお金を預けるだけでは、老後資金を守れません。今は投資で運用をして、増やすことを検討する、よいタイミングだと思います」(投資うさぎさん、以下同)
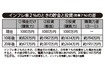
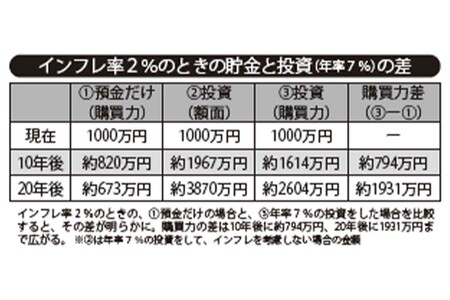
例えば、1000万円を現金として預金だけで持ち続ける(1)の場合と、年率7%の投資をした(3)の場合では、インフレ率を考慮しても年月がたつにつれて金額の差が大きくなると考えられる。
「このまま物価が上がり続けた場合、今、現金1000万円を持っていてもその価値は下がり、買えるものが少なくなってしまいます。つまり、自分の財産が減ってしまうということです」
1000万円の車を買うとき、現在は(1)も(3)も、同じ1000万円の車が買える。しかし、10年後になると、(1)では現在の価値でいうと約820万円の車しか買えない。そして20年後になると、現在の価値で約673万円の車しか買えなくなると予測される。
資産の目減りを避けるために、投資をすることで、預金のマイナス分をカバーしていかなければならないと、投資うさぎさんは話す。
「インフレで値段が上がった商品やサービスに対して、企業はその上がった分の利益を株主に分配します。投資をしていれば、その利益を配当金として得ることができます。そう考えると、投資を行うことが、現在のインフレによるマイナス部分を補填するチャンスになるのです」