50代からの投資は資産を把握し守りながら
「投資には、債券や金取引など、多数の種類があります。その中で、初めて投資を行う人が取り組みやすいのが、証券会社や銀行などで取り扱われている投資信託です。インターネットなどで口座開設をして、購入することができます」
今は、NISA(少額投資非課税制度)の口座で投資信託を購入する人が多いと思われるが、金融庁が発表した「NISA口座の利用状況調査(2025年12月末時点)」によると、50代の口座数が一番多くなっている。実に50代の総人口の3割が口座を保有しているという結果に。
投資信託は、専門家である運用会社が運用を行うので、個人が銘柄の選別をすることはない。複数の投資先に分けて運用することで、リスクを分散させている。
投資に回す資金は、毎月の食費や光熱費などの生活費、病気や失業など、万が一の事態に備える生活防衛資金などを除いた余剰金内で始めることが大事。
「自分の余剰金を把握していないと、投資にお金を使いすぎてしまうことがあります。投資は資産額全体に大きな影響を及ぼす可能性があるので、まずは自分の年間の収入と支出を把握し、自分がいくら投資に回せるのか知ることから始めましょう」
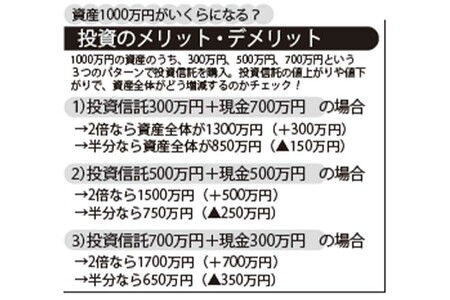
投資の額が大きくなるほど、利益も損失も大きくなる。パターン1は資産が1000万円ある人が300万円で投資信託を購入した場合。投資信託が値上がりして2倍の600万円になれば、資産全体は1300万円に増えるが、値下がりして150万円になると、資産全体も850万円に減ってしまう。同様に、パターン2は投資信託を500万円購入した場合、パターン3は700万円購入した場合の想定。
「投資をすると、投資額の2~3倍の利益が出ることもあれば、半分の金額に減る可能性もあります。最悪の場合の損失を想定して、自分が耐えられる減額をよく考えて、投資額を決めます」
投資信託同様、最近注目されている投資に、個人向け国債がある。これは国が売り出す債券で、証券会社、銀行、郵便局で口座を開いて購入するというもの。
個人向け国債には、固定金利で3年満期の「固定3」と5年満期の「固定5」、変動金利で10年満期の「変動10」という3種類があり、1万円から購入できる。
「個人向け国債は、預けたお金がマイナスになる元本割れの心配がなく、満期には元本が返金されます。半年ごとに利子を受け取れて、固定金利なら、資産形成の見通しを立てやすいですし、貯金よりもインフレによる資産の目減りを抑えることができます」