【その2】老後の保険はシンプルに「守るお金」
病気やケガなどのリスクが高まる高齢期は、保険も手厚く!と思いがち。しかし、現実はその逆と横田さんは指摘する。
「日本では公的な保障が充実しており、医療費や介護費の自己負担額が低く抑えられる仕組みになっています。シニアにとって、民間保険の必要性はほとんどないと考えてよいでしょう」
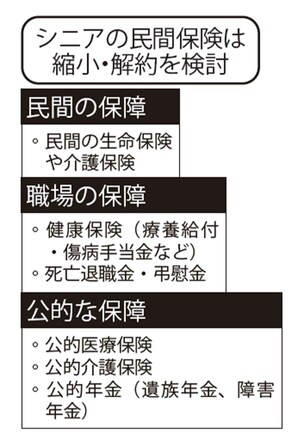
日本では医療や介護にかかる費用の7~9割が保険から支払われ、所得に応じた自己負担額は1~3割で済む。加えて、自己負担額には所得に応じた限度額が設けられ、その金額を超えた医療や介護の費用は払い戻しされる。
「医療費でいえば、令和5年の厚生労働省のデータをもとにした場合、年間の自己負担額は70代で7万円台、80代で8万円台、90代で約9万円というレベル。平均8万円として月7000円弱と必ずしも重い負担ではないため、過剰な備えは必要ないといえます」
これは生命保険も同じ。被保険者が亡くなって経済的に困る人がいなければ、高額な死亡保障は不要。今年の8月から高額療養費制度は段階的に改正されているが、長期療養への配慮は続くため、シニアは過度に心配することはない。
「民間の保険を見直し、浮いた分を貯蓄に回しましょう。月3000円なら10年で36万円貯まります」